La présentation de la carte de fidélité au client ne s’arrête pas à expliquer ses avantages : elle accompagne tout le programme, de sa conception à la remise de la carte. Des règles claires, une inscription respectueuse et une remise soignée en conditionnent l’usage par vos clients.
À quoi sert une carte de fidélité ?
Une carte de fidélité sert d’abord à reconnaître le client. Au comptoir d’une boutique comme à la réception d’un hôtel, elle permet au personnel d’identifier un membre et de lui appliquer ce qui lui revient. Encore faut-il distinguer la carte, qui est un simple support, du programme qu’elle ouvre.
Un accès aux avantages du programme
La carte, physique ou numérique, identifie son titulaire comme membre. À l’inverse, le programme de fidélité fixe les règles et les récompenses : la carte ne fait que donner accès à ce qu’il prévoit.
Selon les conditions du programme, la carte remplit plusieurs fonctions :
- Enregistrer les achats : chaque passage éligible est associé au compte du membre.
- Suivre un solde : points, euros ou tampons restent consultables par le client.
- Ouvrir des offres réservées : une réduction ou une offre accessible aux seuls membres du programme.
Une fois la carte remise, rien n’est acquis pour autant. Elle ne garantit ni une économie à chaque achat ni la fidélité du client : les avantages effectivement obtenus et l’expérience client pèsent autant que le support.
Quels mécanismes et récompenses proposer ?
Le choix du mécanisme de votre programme de fidélité découle de votre activité. Avec des points de fidélité, le client cumule sur ses achats éligibles puis les échange selon un barème ; avec une cagnotte, des euros crédités se déduisent d’un achat ultérieur. La carte à tampons, elle, compte les passages avant d’offrir une récompense : à privilégier quand les achats sont fréquents et de faible montant. En complément, les récompenses peuvent prendre la forme de cadeaux, de services ou d’invitations, et un programme par paliers peut réserver des avantages supplémentaires à un niveau premium, dont les conditions d’accès doivent être précisées.
Choisir entre support physique et numérique
Une carte physique se remet en main propre et se présente en caisse par son numéro ou son code-barres, sans smartphone. Elle a toutefois un revers : elle peut être oubliée ou perdue.
La carte de fidélité digitale répond à ce risque. Elle se conserve dans une application ou un portefeuille numérique, ou cède la place à une simple identification du compte en caisse. Selon une enquête OpinionWay de février 2025, 69 % des Français déclaraient connaître et utiliser les cartes dématérialisées.
Ce chiffre ne condamne pas le support physique, car les deux formats peuvent coexister. Selon l’Insee, 46 % des personnes de 15 ans ou plus étaient en 2023 en situation d’illectronisme ou avaient de faibles compétences numériques : laisser le choix du support à votre client évite d’écarter une partie de votre clientèle.
Comment concevoir un programme de fidélité ?
Concevoir un programme de fidélité revient à fixer ce que vous attendez, ce que vous offrez et à quelles conditions. Ces choix précèdent la carte et son packaging, car ils déterminent ce que votre personnel expliquera au moment de la remise.
Définir les objectifs et tester le dispositif
Une stratégie de fidélisation client part d’objectifs mesurables : favoriser les achats répétés, améliorer la satisfaction ou réactiver des clients. Pour comprendre les besoins avant de créer un programme, appuyez-vous sur des enquêtes, les réclamations, vos observations en magasin et les données d’achat disponibles.
Dès que les objectifs sont posés, le mécanisme doit coller à votre activité et à la fréquence d’achat de vos clients. Avant le lancement, un test en situation vérifie la lisibilité de la carte, sa reconnaissance en caisse, l’attribution des avantages et la consultation du solde.
Fixer les conditions et les règles commerciales
Une fois le dispositif testé, les règles doivent être écrites noir sur blanc et accessibles au client avant toute adhésion. Elles couvrent plusieurs situations :
- Conditions d’accès : achats éligibles, calcul des avantages, seuils, durée de validité, exclusions et éventuelle cotisation.
- Retours et annulations : l’effet d’un achat annulé sur les avantages déjà acquis.
- Cumul et clôture : la combinaison avec d’autres promotions et le sort du solde à la fermeture du compte.
- Perte de la carte : les modalités de remplacement du support.
Les remises réservées aux titulaires obéissent, en complément, au Code de la consommation. Pour une annonce de réduction relevant de l’article L.112-1-1, le prix antérieur est en principe le plus bas pratiqué auprès de tous les consommateurs durant les 30 jours précédents, règle en vigueur depuis le 28 mai 2022. Selon la DGCCRF, certaines promotions différées et certains avantages de cagnottage liés à un produit précis relèvent aussi, depuis le 1er mars 2024, des plafonds applicables aux produits de grande consommation concernés.
Prévoir les coûts et mesurer les résultats
Le budget se construit en deux temps. Au lancement : la conception, les cartes, les logiciels et la communication, avec des affiches près de la caisse, des courriels ou les réseaux sociaux pour annoncer le programme. Ensuite viennent la maintenance, la formation des équipes et le coût des récompenses.
Un programme de fidélité efficace se pilote avec des indicateurs : nombre d’adhésions, cartes réellement utilisées, fréquence de réachat, récompenses consommées et satisfaction. Ces résultats, croisés avec les retours de vos clients, vous permettent d’ajuster les règles du programme de fidélité.
Comment présenter la carte et inscrire le client ?
Les règles fixées en amont prennent vie au comptoir. La présentation orale conditionne la compréhension du programme : votre client a droit à toute votre attention, et à des réponses précises avant de s’engager.
Expliquer les avantages et les conditions
Le commerçant présente brièvement le fonctionnement de la carte, ses avantages concrets et ses conditions d’utilisation, puis demande au client s’il souhaite adhérer. Avant de décider, le client doit connaître plusieurs points :
- Le périmètre : les magasins participants et les achats éligibles, exclusions comprises.
- L’activation : la date à partir de laquelle la carte fonctionne.
- Le crédit et l’expiration : quand les points ou les euros sont crédités, dès quel seuil ils sont utilisables, et s’ils expirent.
- Le décompte des tampons : la prise en compte du premier achat et de plusieurs achats le même jour.
Ces explications gagnent à être reprises par écrit. Une pochette de présentation peut porter des conseils d’utilisation : le client retrouve chez lui ce que le vendeur lui a dit en boutique.
Laisser le choix avant d’enregistrer l’adhésion
La proposition d’adhésion laisse au client le temps de poser ses questions et la liberté de refuser, sans insistance. Votre personnel doit donc connaître les règles pour répondre, par exemple : la carte est-elle personnelle ou transmissible, fonctionne-t-elle dans d’autres magasins, des achats antérieurs sont-ils pris en compte ?
Dès que le client accepte, l’inscription suit trois gestes : collecter les informations nécessaires, les vérifier, puis enregistrer l’adhésion. L’activation reste une étape distincte, à ne pas confondre avec l’inscription.
Informer sur les données et les communications
Les données clients collectées se limitent à ce que le programme exige. Selon la CNIL, l’information sur leur utilisation doit figurer dès le formulaire de collecte, y compris sur un bulletin rempli au comptoir.
Ce formulaire ne vaut pas accord publicitaire. Pour les particuliers, les courriels ou SMS de prospection exigent en principe un consentement préalable, sauf exception encadrée pour certains produits ou services analogues déjà achetés.
En pratique, les choix facultatifs de prospection figurent à part de l’inscription, sans case précochée. La gestion des données prévoit leur sécurité et permet, selon les cas, l’accès, la rectification, l’effacement et l’opposition.
Comment remettre la carte et assurer son suivi ?
L’adhésion enregistrée, reste le moment que le client retiendra : la remise. Le choix du packaging, l’activation de la carte et le traitement des incidents prolongent ensemble la relation engagée au comptoir.

Choisir une pochette adaptée à la remise
La carte de fidélité adopte le format de 54 × 85 mm, celui des cartes bancaires. Pouchcard propose pour l’accueillir trois modèles, chacun pour un registre de remise différent :
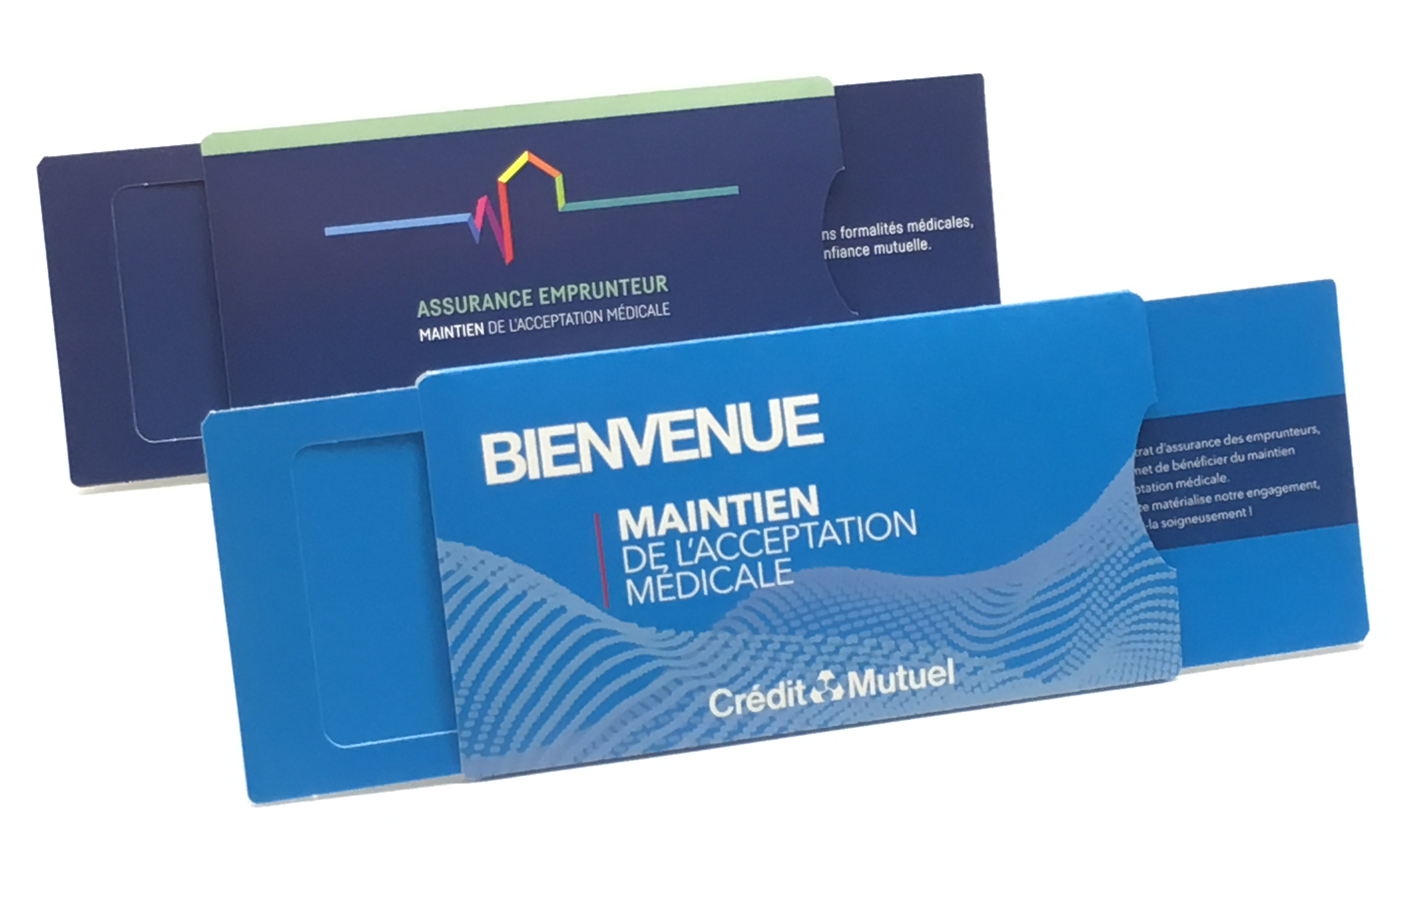
- Fourreau NIC : 105 × 138 × 4 mm, papier de création de 300 g teinté dans la masse ; sérigraphie, impression à chaud, gaufrage ou ruban satin.
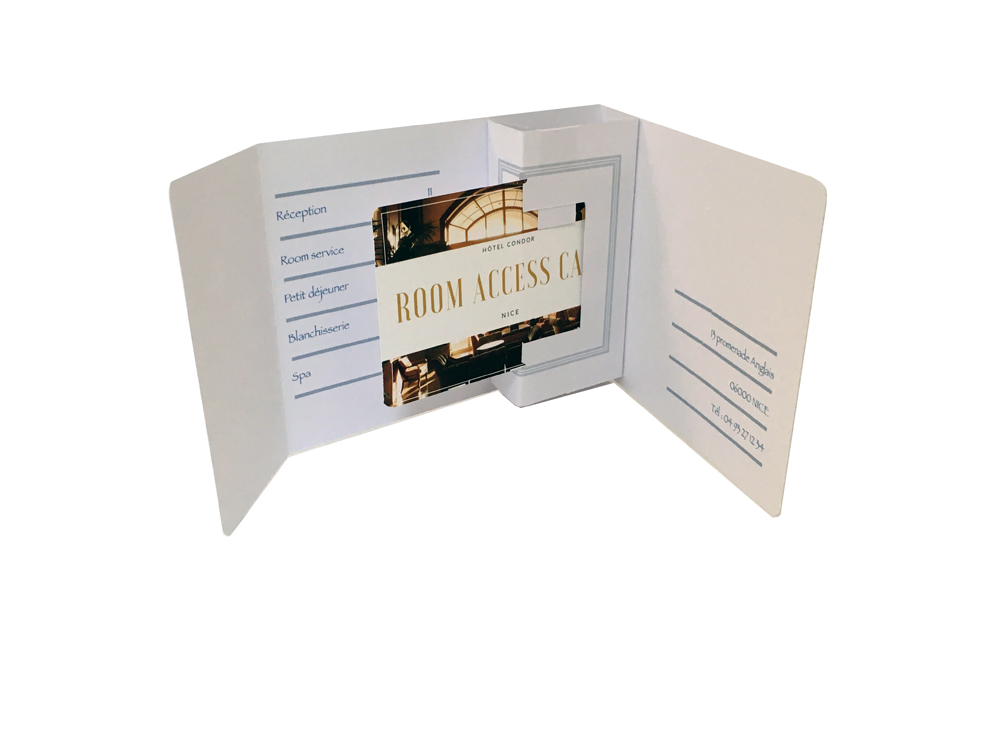
- Pochette MIA : 100 × 70 mm fermée, papier couché demi-mat de 300 g, impression recto verso et options de finition.
- Pochette BIL : 120 × 82 mm fermée, papier couché demi-mat de 250 g, fermeture aimantée et ruban satin en option.
- Personnalisation : pour NIC et BIL, dès 500 exemplaires, selon votre charte, sur papier certifié PEFC ou FSC, avec fabrication en France.
La différence se joue sur l’ouverture. Le fourreau NIC maintient la carte par clipsage jusqu’à ce que le client l’ouvre, pour un établissement qui veut refléter son soin. Plus discrète, la pochette dépliante MIA réserve de la place aux horaires ou coordonnées, tandis que la pochette BIL, qui s’ouvre comme un poudrier, peut porter un message à l’intérieur.
Remettre, activer et montrer l’utilisation
La carte se remet en main propre ou par envoi postal. Dans les deux cas, une pochette ou un fourreau adapté donne de l’importance au geste et peut accompagner un mot de bienvenue. Au moment de la remise, le commerçant remet la carte physique ou active la version numérique, puis vérifie que le numéro ou le code fonctionne et que le compte est bien associé au support.
Une fois la carte vérifiée, montrez au client comment la présenter lors de ses prochains achats, consulter ses avantages et utiliser ses récompenses. Précisez aussi si elle fonctionne immédiatement ou après une validation ultérieure.
Résoudre les incidents après la remise
Même bien remise, une carte peut poser problème. Le service client doit pouvoir traiter un achat non comptabilisé, une récompense manquante ou une carte associée au mauvais compte. Pour une carte numérique, une panne de caisse ou une absence de connexion peut empêcher l’accès immédiat : expliquez au client ce qui est prévu dans ce cas.
Le parcours client se poursuit ainsi bien après la remise. Suivre les activations effectives, la présentation de la carte lors d’un deuxième achat et les réclamations vous aide à améliorer l’expérience proposée aux membres.
Foire aux questions
Quels sont les avantages d’une carte de fidélité pour le client ?
Selon le programme, le client peut bénéficier de réductions immédiates, de bons d’achat utilisables plus tard ou d’offres réservées aux membres. Les récompenses peuvent être tangibles, comme un produit, ou expérientielles : accès anticipé, atelier réservé, priorité de service. Certains programmes récompensent aussi le parrainage ou la fidélité dans la durée.
Quelles erreurs peuvent décourager les clients d’utiliser leur carte de fidélité ?
Des seuils difficiles à atteindre, des conversions de points complexes ou des cadeaux peu attrayants peuvent décourager l’utilisation du programme. Les récompenses doivent répondre aux attentes des clients tout en restant financièrement supportables pour l’entreprise.
Peut-on imposer la création d’un compte fidélité pour remettre un ticket de caisse ?
Non. Depuis le 1er août 2023, certains tickets de caisse ne sont plus imprimés systématiquement, mais le ticket papier reste disponible à la demande. La création d’un compte fidélité ne peut pas être imposée pour l’obtenir.