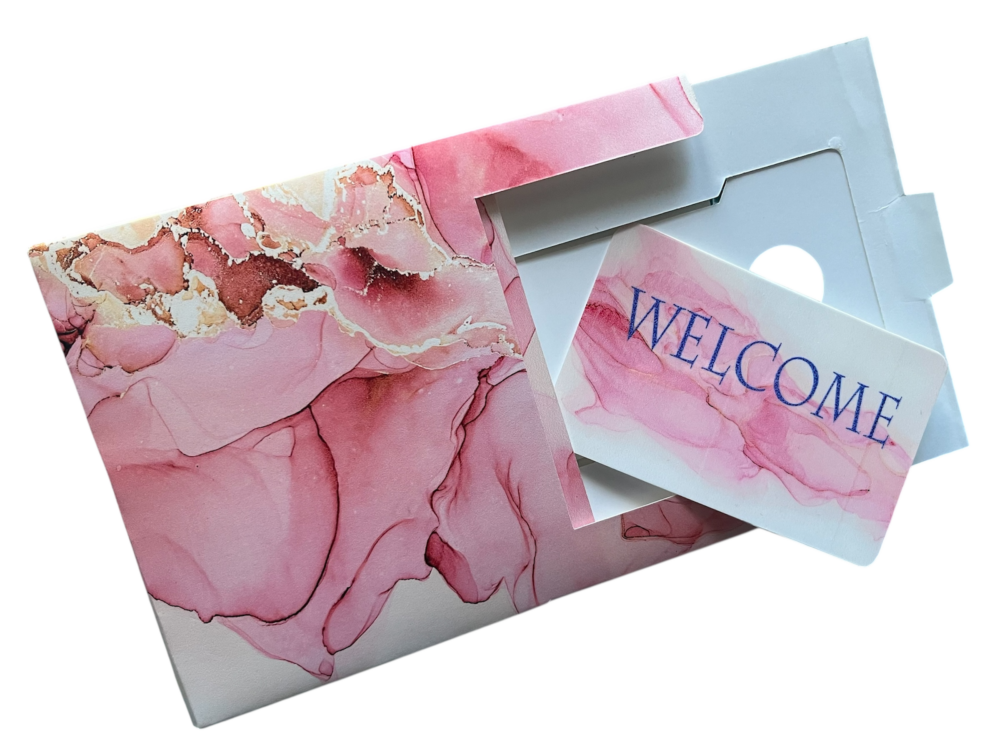
Choisir une pochette pour carte bancaire suppose de comparer trois critères : la construction, la matière et le niveau de protection. Pour vos clients, ce choix change aussi la façon dont la carte est présentée.
Fourreau, étui ou porte-cartes : quel format choisir ?
Les mots « fourreau », « étui », « pochette » et « porte-cartes » s’emploient assez librement dans le commerce. Pour un professionnel qui remet une carte, la construction compte plus que le nom : elle décide de la façon dont la carte tient, apparaît puis se retire. Regardez d’abord comment le modèle s’ouvre et retient la carte, avant de lire le nom qu’on lui donne.
Quel protège-carte bancaire selon l’usage ?
Un fourreau est ouvert sur un côté : la carte y glisse et tient surtout par frottement. Trop large, il peut la laisser glisser. À l’inverse, un étui de carte bancaire enveloppe davantage la carte grâce à un pli ou un rabat. La pochette à rabats va plus loin encore : elle présente la carte et offre en plus une surface pour un message.
Le porte-cartes répond à un autre besoin. Ce porte-carte bancaire personnel peut remplacer un portefeuille pour transporter au quotidien les cartes essentielles. Une pochette pour cartes bancaires, elle, protège et présente une seule carte au moment de la remise au client, au comptoir ou à la réception d’un hôtel.
| Format | Maintien de la carte | Usage principal |
| Fourreau | Par frottement, côté ouvert | Remise simple et sobre |
| Étui à pli ou rabat | Enveloppe la carte | Protection pendant la remise |
| Pochette à rabats | Rabats repliés sur la carte | Présentation avec message |
| Porte-cartes personnel | Compartiments | Transport quotidien de plusieurs cartes |
Pour un usage professionnel, choisissez donc un protège-carte bancaire pensé pour la remise. Le porte-cartes reste l’accessoire que votre client achète lui-même pour ranger ses cartes ensuite.
Quelles dimensions et quelle capacité prévoir ?
Selon la norme ISO/IEC 7810:2019, une carte bancaire classique au format ID-1 mesure 85,60 × 53,98 mm. Son épaisseur est de 0,76 mm. Ces dimensions ne fixent pas le jeu intérieur de la pochette : il faut donc le valider sur un prototype avec la carte réelle.
La capacité d’un porte-cartes dépend de ses compartiments, de sa construction et de l’épaisseur totale des cartes rangées. Un étui ajusté pour une seule carte peut devenir difficile à utiliser avec deux ou trois. De même, une pochette pour cartes de crédit peut accueillir d’autres cartes, voire certaines cartes d’identité, mais seulement si leur format convient. En pratique, faites vérifier sur prototype le format accepté et le nombre de cartes réellement utilisables.
Quels formats papier pour présenter la carte ?
Les modèles en papier partent tous du même format de carte. Pouchcard propose ainsi le fourreau EDY, conçu pour les cartes de 54 × 85 mm : cartes bancaires, cartes de crédit, cartes d’accès ou cartes de membre.
Si vous voulez créer davantage de surprise, la pochette XAV à rabats pop-up mesure 110 × 85 mm fermée. Ouverte, elle atteint 262 × 85 mm. À l’ouverture, ses rabats dévoilent la carte avec un effet pop-up : c’est le modèle à privilégier quand la remise doit étonner sans ostentation.
Le fourreau FAB, lui, mesure 130 × 85 mm. Il présente sobrement une carte bancaire, une carte de fidélité ou une carte de membre, par exemple pour une remise rapide en boutique ou au club.
Quelle matière maintient bien la carte ?
Une fois le format choisi, la matière détermine la tenue de la pochette entre vos mains puis celles du client. Pour un modèle de remise, le papier offre une surface d’impression et se plie avec précision. Le cuir, le textile et le plastique servent plutôt aux accessoires gardés au quotidien.
Papier, grammage et tenue des plis
Le grammage s’exprime en g/m², mais il ne suffit pas à prédire la rigidité. La composition du papier, le sens des fibres, le rainage (le sillon qui prépare le pli) et l’humidité comptent aussi. De son côté, la pochette XAV utilise un papier couché demi-mat de 250 g qui donne une tenue nette à ses rabats. Le fourreau FAB emploie un couché demi-mat de 300 g.
Plus épais ne veut pas dire meilleur : mal rainé, un papier épais peut se fissurer au pli. De son côté, un papier kraft peut craindre l’humidité selon son traitement. Choisissez donc votre grammage en fonction du pliage, et non en prenant simplement le plus élevé.
Fentes, collage et essais de maintien
Une fois le papier retenu, le système de maintien décide si la carte reste bien à sa place. Trois constructions existent, chacune avec une limite précise.
- Fentes découpées : elles tiennent la carte sans colle, mais se déchirent si elles sont trop serrées et la laissent tomber si elles sont trop larges.
- Pattes collées : elles retiennent la carte à un endroit précis.
- Soufflet : il reçoit plusieurs éléments, avec plus de volume et un assemblage plus complexe.
- Essai de retournement : une fois la carte en place, retournez la pochette pour vérifier que la carte ne tombe pas.
Avant ce retournement, insérez puis retirez plusieurs fois chacune des cartes prévues, pas seulement la première. Observez au passage les plis, les coins et les fentes : ils doivent résister aux manipulations répétées en boutique.
Cuir, textile ou étui rigide ?
Le cuir convient à un article de maroquinerie que l’on réutilise chaque jour. Sa résistance à l’eau, aux frottements et à la chaleur dépend toutefois de sa finition. La DGCCRF rappelle d’ailleurs que le terme « cuir » ne peut pas désigner une imitation.
Comme le cuir, un textile souple limite les frottements. En revanche, une enduction en polyuréthane peut se craqueler ou se décoller selon le support et la fabrication.
À l’opposé du textile, un étui rigide en plastique limite certaines pliures mais peut se fissurer. Sa rigidité, comme celle d’un porte-carte rigide, protège la carte mécaniquement. Elle ne prouve pas pour autant que l’étui soit anti-RFID et bloque les communications sans contact.
Quelle protection attendre d’une pochette ?
Protéger une carte contre les frottements, bloquer sa communication sans contact et prévenir la fraude sont trois fonctions différentes. La protection d’une carte bancaire dépend donc de ce qu’un modèle prévoit vraiment. Avant de comparer les promesses affichées, demandez-vous laquelle de ces trois fonctions vous recherchez.
La protection physique de la carte
La première fonction est mécanique. Pendant la remise, une pochette bien ajustée peut protéger la carte de plusieurs façons.
- Rayures superficielles : la surface et la puce restent couvertes.
- Frottements : la carte ne frotte plus contre les autres objets du sac.
- Perte : la carte reste tenue entre le comptoir et la main du client.
Cette protection ne rend pas la carte résistante à l’eau, à la chaleur ou à l’écrasement. En cas de perte ou de vol, la Banque de France recommande de faire opposition sans délai : aucune pochette ne remplace cette démarche.
Quand choisir un porte-cartes anti-RFID ?
La deuxième fonction concerne le sans-contact. Le paiement sans contact fonctionne grâce à une communication radio, appelée RFID, entre la puce de la carte et un terminal compatible. Selon Service-Public, cette communication se fait à moins de 4 cm. Une protection anti-RFID repose sur un matériau conducteur conçu pour limiter ce dialogue. Le papier, le kraft, le cuir, le textile ou le plastique ordinaires ne suffisent pas à bloquer ce signal.
L’efficacité d’un porte-cartes anti-RFID dépend notamment de la surface couverte par la couche conductrice et de la fermeture de l’étui. Exigez des essais documentés qui précisent les fréquences testées, les conditions et les résultats : une mention « anti-piratage » ou un simple logo RFID ne prouve rien.
Un étui de carte bancaire « anti-piratage » suffit-il ?
Lire une carte sans contact, payer frauduleusement et cloner une carte sont trois opérations différentes. Bloquer une lecture ne suffit donc pas à prévenir tout piratage. Si un étui de carte bancaire anti-piratage contient un blindage adapté, il peut limiter certaines lectures RFID. Il ne protège en revanche ni du vol physique, ni de l’hameçonnage, ni de la fraude en ligne.
Dans cet esprit, Pouchcard propose un fourreau en papier avec option anti-RFID. Au moment de la remise, la carte se cache derrière un rabat. Cet étui de carte bancaire anti-piratage limite le risque de lecture des cartes sans contact, sans prétendre à davantage.
Quelles finitions choisir et à quel coût ?
Une fois la protection définie, les finitions donnent son caractère à la pochette. Elles mettent en valeur votre message, changent le toucher du papier et influencent aussi le prix de chaque série. Choisissez-les en pensant au moment où la carte change de main.
Impression et finitions du message
Une pochette peut porter votre logo, un message de bienvenue ou des consignes d’utilisation. L’impression à l’intérieur ajoute une seconde surface pour communiquer, visible dès l’ouverture. Les finitions renforcent ensuite ce message.
- Vernis sélectif : un contraste entre zones brillantes et zones mates.
- Dorure à chaud : un effet métallique.
- Gaufrage : un relief que l’on sent au toucher.
En complément, un pelliculage, c’est-à-dire un film fin posé sur l’impression, protège mieux la surface et change son toucher. Il peut aussi modifier le comportement du papier au pli. Faites donc vérifier les rabats sur une épreuve pelliculée avant de lancer la série.
Quelles personnalisations selon le modèle ?
Pouchcard personnalise la pochette XAV et le fourreau EDY à partir de 500 exemplaires. La XAV est imprimée en quadrichromie recto verso, avec vernis. Elle peut recevoir en option un pelliculage, un vernis réserve ou un gaufrage.
Les fourreaux offrent un autre niveau de personnalisation. Le fourreau FAB en papier est imprimé en quadrichromie au recto, avec vernis. Le fourreau EDY peut, lui, recevoir une impression recto verso et un vernis réserve.
Qu’est-ce qui fait varier prix et délai ?
Aucun prix unique ne s’applique à tous les modèles. Le coût dépend de la matière, des pertes à la découpe, de l’assemblage, des finitions et de la quantité commandée. Le délai varie quant à lui selon la disponibilité du papier, le graphisme, les découpes et le contrôle qualité. Pouchcard fabrique la XAV en France sur papier certifié PEFC ou FSC. Cette certification concerne le papier : elle ne prouve pas à elle seule une qualité environnementale du produit fini.
Comment remettre la carte dans sa pochette ?
Une pochette réussie protège aussi la confidentialité du client. Dès la mise sous pochette, chaque geste compte, du choix du mode de remise jusqu’au contrôle final de la carte avant de la tendre au client.
Protéger les informations du bénéficiaire
Selon Service-Public, une carte bancaire peut être remise en main propre au guichet. Elle peut aussi être envoyée au domicile du bénéficiaire par courrier simple ou en recommandé avec avis de réception. Dans les deux cas, certaines informations ne doivent jamais apparaître sur la pochette.
- Code confidentiel : ses 4 chiffres ne doivent jamais figurer sur la pochette.
- Données complètes de la carte : elles restent cachées.
- Cryptogramme visuel : il ne doit pas être visible.
- Informations personnelles inutiles : elles sont exclues de l’impression.
Pour la même raison, Service-Public précise que le code confidentiel part dans un courrier séparé de la carte. Une pochette de présentation ne doit donc jamais contenir les deux à la fois.
Contrôler la pochette avant la remise
La vérification commence dès la livraison de la série de pochettes, puis se poursuit à chaque remise.
- À réception de la série : contrôlez la compatibilité avec la carte réelle, les dimensions intérieures, l’alignement de l’impression, les découpes, les plis et les collages.
- Après insertion : vérifiez que la carte tient bien et qu’aucune information sensible n’apparaît.
- À la remise : identifiez le bénéficiaire et assurez une traçabilité adaptée à la carte.
Mettez de côté les pochettes abîmées et les erreurs de destinataire, plutôt que de les remettre en circulation. Votre client a droit à toute votre attention, jusque dans ce dernier contrôle.
Présenter la carte sans compromettre sa sécurité
Une pochette commerciale identifie votre établissement et donne de l’importance à la remise. Elle n’est cependant pas un moyen sécurisé de transmettre des données bancaires. Un étui de carte bancaire peut afficher un message de bienvenue, des consignes d’activation ou des conditions d’utilisation, sans aucune donnée sensible.
Pour le reste, la fiche Service-Public sur la remise des cartes bancaires n’impose ni modèle de pochette en papier, ni grammage minimal, ni finition particulière. Le choix vous revient donc entièrement, selon le style de remise que vous souhaitez offrir.
Foire aux questions
Un étui anti-RFID est-il vraiment utile pour une carte bancaire ?
Selon l’Observatoire de la sécurité des moyens de paiement, la fraude au paiement sans contact par carte atteignait 11 € pour 100 000 € payés en 2024. Ce chiffre ne mesure toutefois pas l’efficacité des étuis. D’après la CNIL, le numéro et la date d’expiration restaient potentiellement lisibles. Service-Public fixe par ailleurs un plafond de 50 € par paiement sans contact classique.
Quels fichiers fournir pour faire imprimer une pochette pour carte bancaire ?
Il faut prévoir un PDF prêt à imprimer avec des traits de coupe et de rainage, un fond perdu et une zone de sécurité. Ces fichiers sont préparés après la définition du format et le dessin du gabarit. Ensuite, la validation du bon à tirer précède l’impression, la découpe et le rainage.